
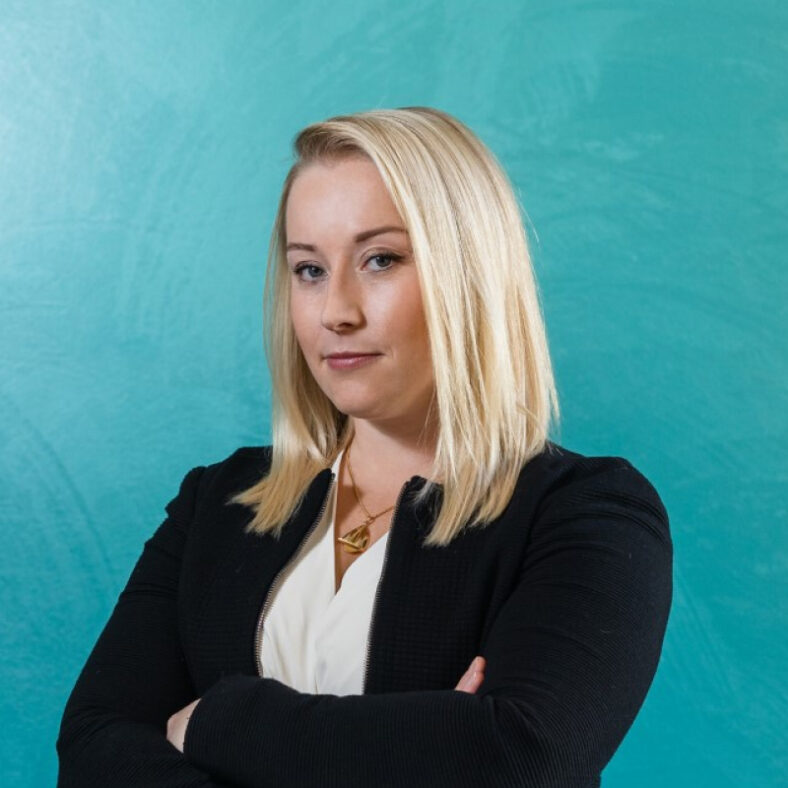
Paula Bock
Managing Partner, Founder
OTM, LL.M., luvan saanut oikeudenkäyntiavustaja
office@bowa.fi
010 341 4400
Vero-oikeus koskettaa meitä kaikkia. Verosuunnittelulla voi kuitenkin hallita verotuksen vaikutuksia eri tilanteissa. Anna BOWA:n ammattilaisten hoitaa veroasiasi kuntoon.
Ota yhteyttä
BOWA Legal on suomalainen liikejuridiikkaan ja verotukseen erikoistunut lakitoimisto. Avustamme yrityksiä, yrittäjiä ja yksityishenkilöitä suomalaisissa ja kansainvälisissä verokysymyksissä käytännönläheisesti ja ratkaisukeskeisesti. Tavoitteenamme on auttaa asiakkaitamme ymmärtämään verotuksen kokonaisuudet, hallitsemaan veroriskejä ja tekemään liiketoimintaa ja varallisuutta koskevia päätöksiä luottavaisin mielin.
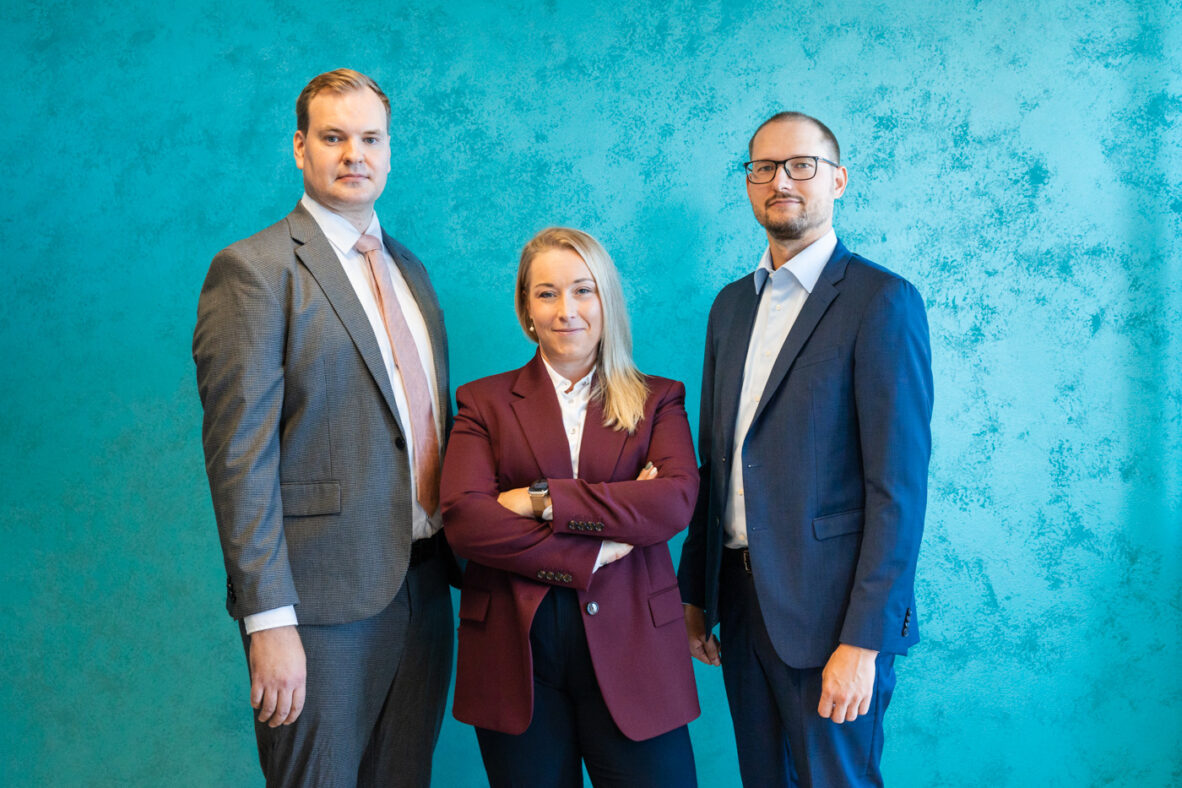
Osakkaamme Paula Bock on opiskellut vero-oikeutta Suomessa, Ruotsissa sekä Australiassa. Paula on avustanut asiakkaita aina korkeimmassa hallinto-oikeudessa asti.
Verotusta koskevat säännöt ja käytännöt voivat olla monimutkaisia ja vaikeasti ymmärrettäviä. Me tarjoamme asiantuntevaa tukea, jotta voit navigoida verotusvaatimusten viidakossa ja varmistaa, että täytät kaikki lakisääteiset velvoitteet sujuvasti ja vaivattomasti
Verotuksen huolellinen suunnittelu ja optimointi voivat tuoda merkittäviä säästöjä yrityksellesi. Asiantuntijamme auttavat sinua hyödyntämään verotusjärjestelmän mahdollisuudet tehokkaasti. Lue lisää verotuksen optimoinnista optimoinnista täältä!
BOWA tarjoaa yrityksille erilaisia vero-oikeudellisia palveluita. Neuvomme asiakkaitamme mm. yritysten sekä yrittäjien tuloverotukseen, arvonlisäverotukseen, valmisteverotukseen sekä kansainväliseen vero-oikeuteen liittyvissä kysymyksissä. Lue lisää vero-oikeudellisista palveluistamme.
Avustamme asiakkaitamme myös vero-oikeuteen liittyvissä oikeudenkäynneissä. Olemme menestyksekkäästi edustaneet asiakkaitamme verotukseen liittyvissä prosesseissa aina korkeimmassa hallinto-oikeudessa asti.
Lisäksi olemme avustaneet asiakkaitamme lukuisissa verotukseen ja talouteen, kuten veropetoksiin sekä kirjanpitorikoksiin, liittyvissä rikosprosesseissa.
Avustamme asiakkaitamme asiamiehinä vireillä olevissa veroasioissa. Mikäli haluat valittaa verotusta koskevasta päätöksestä, ota meihin yhteyttä!
Autamme ennakoivasti ja kontrolloidusti avustamalla asiakkaitamme verohallinnon tai keskusverolautakunnan ennakkoveroratkaisujen hakemisessa.
Avustamme asiakkaitamme myös verotarkastuksissa sekä verohallinnon selvityspyyntöjen tai kuulemiskirjeiden myötä alkavissa veroprosesseissa.
Verohallinto katsoi verotarkastuksessa, ettei asiakkaamme ratsuhevosten kasvatus- ja myyntitoiminta ollut arvonlisäverollista liiketoimintaa. Siksi yhtiö ei olisi saanut vähentää hevoskuljetusauton hankintaan sisältyvää arvonlisäveroa.
Laadimme oikaisuvaatimuksen verotuksen oikaisulautakunnalle. Lautakunta kumosi Verohallinnon päätöksen: toiminta katsottiin arvonlisäverolliseksi liiketoiminnaksi ja hevosauto siihen liittyväksi hankinnaksi. Asiakas sai noin 80 000 euron arvonlisäveron palautuksen jo ensimmäisessä muutoksenhakuasteessa.
Hevosalan arvonlisäverotuksessa rajanveto liiketoiminnan ja harrastuksen välillä ratkaisee usein suuret summat. Huolellisesti perusteltu oikaisuvaatimus voi korjata virheellisen tulkinnan ilman valitusta hallinto-oikeuteen.
Rakennusalalla toimiva asiakkaamme sai poliisilta kutsun esitutkintaan epäiltynä törkeästä veropetoksesta ja törkeästä kirjanpitorikoksesta. Taustalla oli Verohallinnon toteuttama verotarkastus, jonka yhteydessä asiakkaalle oli määrätty maksettavaksi 170 000 euroa jälkiveroja veronkorotuksineen. Verotarkastus oli toteutettu ilman asiakkaan oikeudellista edustajaa, ja BOWA kutsuttiin mukaan vasta rikosepäilyn noustua esitutkintavaiheessa.
Osakkaamme Paula Bock ryhtyi kiireellisiin toimiin asiakkaan oikeusturvan varmistamiseksi. Esitutkintayhteistyössä käytiin läpi verotarkastuksen sisältö, asiakkaan liiketoiminnan ja kirjanpidon rakenne sekä verotuksellisten ratkaisujen perustelut. BOWA:n tiimi laati esitutkintaviranomaisille laajan kirjallisen selvityksen, jossa tuotiin esiin sekä oikeudelliset että tosiseikalliset perusteet sille, miksi rikosepäilyt olivat perusteettomia.
Syyttäjä arvioi esitutkinta-aineiston ja päätti lopulta jättää syytteen nostamatta. Näin rikosoikeudellinen käsittely päättyi asiakkaan osalta ennen oikeudenkäyntiä.
– Tapaus on esimerkki siitä, miten huolellinen ja asiantunteva puolustus voi muuttaa rikosepäilyn lopputuloksen täysin, toteaa Paula Bock.
Vaikka verotarkastuksen veroseuraamukset jäivät voimaan menetetyn muutoksenhaun määräajan vuoksi, asiakas välttyi rikossyytteiltä ja niistä mahdollisesti seuraavilta taloudellisilta ja maineellisilta vahingoilta.
Talousrikosepäilyt vaativat erityistä osaamista sekä vero- että rikosoikeudesta. Aika on ratkaiseva tekijä – mitä aiemmin oikeudellinen neuvonantaja tulee mukaan, sitä paremmat mahdollisuudet on vaikuttaa lopputulokseen. BOWA on erikoistunut sekä verotukseen että rikosprosessiin, minkä vuoksi asiantuntemuksestamme on asiakkaalle todellista hyötyä.
Varaa maksuton alkukartoitus osoitteessa bowa.fi/varaa-aika ja keskustele tilanteestasi asiantuntevan lakimiehemme kanssa luottamuksellisesti.
Puolustimme kirjanpitäjää rikosasiassa, jossa häntä syytettiin yhdessä yhtiön johdon kanssa törkeästä kirjanpitorikoksesta ja törkeästä veropetoksesta. Tilanne oli asiakkaalle poikkeuksellisen kuormittava – sekä ammatillisesti että henkilökohtaisesti.
Otimme asian haltuun alusta alkaen ja keskityimme siihen, mikä ratkaisee: vastuun tarkkaan rajaamiseen ja näytön kriittiseen arviointiin. Prosessin aikana syyttäjä luopui törkeää veropetosta koskevasta syytteestä, ja käräjäoikeus hylkäsi myös kirjanpitorikosta koskevan syytteen.
Lopputulos oli yksiselitteinen. Asiakas todettiin syyttömäksi, ja valtio korvasi hänen oikeudenkäyntikulunsa täysimääräisesti.
Avustimme asiakasta veropetokseen liittyvässä rikosprosessissa. Verohallinto oli tehnyt verotarkastuksen yhteydessä tutkintapyynnön poliisille. Asiassa oli kyse verotuksellisesti suuresta intressistä, useiden kymmenien tuhansien veroista, jotka liittyivät väliyhteisölainsäädäntöön.
Ansiokkaan esitutkintaan antamamme loppulausunnon myötä syyttäjä teki asiassa syyttämättä jättämispäätöksen eikä asia edennyt tuomioistuimeen.
Avustimme yritysasiakasta verotarkastuksessa, jossa verohallinto katsoi, ettei yrityksen kirjanpitoon merkityt matkakulut olleet hyväksyttäviä elinkeinotoiminnan menoja. Tosiasiassa tilanteen taustalla oli huolimattomasti laadittu kirjanpito, jonka vuoksi tositeaineisto oli puutteellista.
Verotarkastuksen aikana toimittamamme selvityksen ansiosta kulut hyväksyttiin elinkeinotoiminnassa vähennyskelpoisiksi ja asiakkaamme säästi merkittävästi veroissa.
Avustimme henkilöasiakasta verotarkastuksessa heti tarkastuksen alkuvaiheesta lähtien. Verohallinto oli aloittanut tarkastuksen yksityishenkilön verotukseen ja halusi henkilön toimittavan mm. kaikki tiedot tämän kryptovaluuttatransaktioista, kryptovaratileistä sekä hankinnoista ja luovutuksista.
Verohallinto halusi tiedot vuodesta 2017 lukien, vaikka verohallinnolla ei ole mitään laillista keinoa puuttua ainakaan vuosien 2017 ja 2018 verotukseen. Asiakkaan otettua meihin yhteyttä, neuvoimme asiakasta hänen oikeuksistaan sekä kerroimme, mitä hänellä on velvollisuus tosiasiassa toimittaa verohallinnolle.
Avustimme asiakasta haastavassa kansainväliseen verotukseen liittyvässä tilanteessa, jossa Verohallinto katsoi asiakkaan edelleen asuneen Suomessa useiden edellisvuosien ajan, huolimatta siitä, että asiakas oli muuttanut pysyväisluonteisesti ulkomaille jo yli kymmenen vuotta sitten.
Tapauksessa keskeistä oli osoittaa, että asiakkaan tosiasiallinen asuinvaltio ei ollut enää Suomi. Laadimme asiakkaan puolesta tarvittavat selvitykset ja argumentaation, joissa esitettiin yksityiskohtaisesti muuton pysyvyys, ulkomaille kiinnittyminen sekä Suomessa mahdollisesti säilyneiden siteiden merkityksettömyys verotuksellisesta näkökulmasta. Tavoitteena oli saada Verohallinto muuttamaan tulkintaansa ja välttää perusteeton rajoitettu tai yleinen verovelvollisuus Suomeen.
Avustimme asiakasta valittamaan Verohallinnon päätöksestä, jossa ulkoilmauimalan käyttöoikeuteen oli sovellettu yleistä arvonlisäverokantaa. Verohallinto piti palvelun pääsuoritteena saunatilojen käyttöä.
Hallinto-oikeus hyväksyi laatimamme valituksen. Palvelun pääsuoritteena oli avovesiuinti rajatulla uintialueella, ja saunominen tuki liikuntaa. Ulkoilmauimalan käyttö katsottiin arvonlisäverolain 85 a §:n 1 momentin 3 kohdan mukaiseksi alennetun verokannan liikuntapalveluksi.
Asiakas arvosti suuresti apuamme tilanteessa, jossa Verohallinnon päätöksestä olisi seurannut yritykselle huomattavia kustannuksia. Viranomaisen laintulkinta voi olla virheellinen, ja veroasiantuntijoillamme on kattava kokemus tällaisten tilanteiden selvittämisestä.
Aloitamme aina maksuttomalla aloituskartoituksella, jossa kartoitamme tarpeesi ja mahdollisuutemme auttaa sinua.


Laadimme yksilöllisen palvelusuunnitelman, joka on räätälöity yrityksesi tarpeisiin.


Toteutamme palvelun suunnitelman mukaisesti ja pidämme sinut ajan tasalla prosessin etenemisestä.
Tarjoamme tarvittaessa jatkuvaa tukea ja neuvontaa, jotta voit keskittyä liiketoimintaasi.
Tarjoamme kaikille maksuttoman aloitustapaamisen, jossa kartoitamme mahdollisuutemme auttaa sinua juridisen ongelmasi kanssa.
3 800 +
Varaa maksuton kartoituspalaveri
"Kiitos Eetu hyvästä duunista! Itselle jäi mielikuva todella ammattitaitoisesta tekemisestä. Pidit mut hyvin tilanteen tasalla siitä mitä missäkin vaiheessa tapahtuu ja kanssasi oli tosi kiva asioida."
Managing Partner, Founder
OTM, LL.M., luvan saanut oikeudenkäyntiavustaja
Legal Counsel
OTM, KTK, luvan saanut oikeudenkäyntiavustaja
Valitsemalla BOWA Legalin yrityksesi oikeudelliseksi neuvonantajaksi, saat kumppanin, joka aidosti ymmärtää ja asettaa etusijalle yrityksesi tarpeet. Olemme ylpeitä siitä, että olemme enemmän kuin vain lakineuvojia; olemme strategisia kumppaneita, jotka ovat sitoutuneet menestykseesi.


Lähestymistapamme on asiakaslähtöinen, ja käytämme aikaa ymmärtääksemme ainutlaatuisen liiketoimintaympäristösi ja haasteesi. Tämä mahdollistaa käytännöllisten, tehokkaiden ja räätälöityjen lakiratkaisujen tarjoamisen, jotka vievät liiketoimintaasi eteenpäin.


Tiimimme on lähestyttävä, reagoiva ja omistautunut tarjoamaan korkealaatuisia, kustannustehokkaita palveluita, jotka vastaavat liiketoimintasi tavoitteisiin. Luota BOWA Legaliin tarjoamaan asiantuntemusta ja tukea, joiden avulla voit navigoida oikeudellisissa kysymyksissä luottavaisin mielin.